
本报见习记者 叶家茂
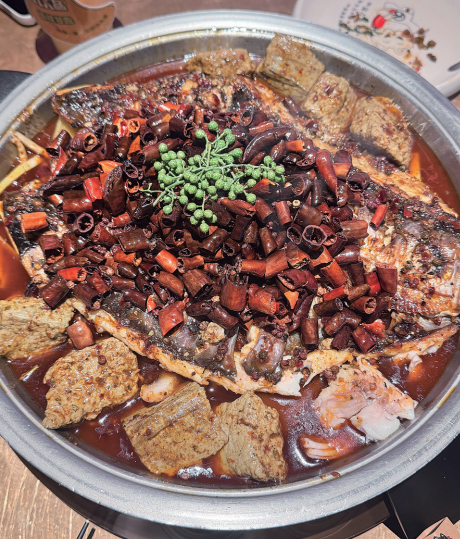
凭借浓郁烟火气与高社交属性,烤鱼一直是餐饮市场里人气居高不下的热门细分赛道。从早年街边简易炭火烤制,到如今连锁化、标准化运营,烤鱼行业的产业形态正在悄然改变。近日,餐饮大数据研究与测评机构NCBD(餐宝典)发布的《2026中国烤鱼品类发展白皮书》(以下简称《白皮书》)指出,现阶段烤鱼市场规模稳步走高,行业正式迈入存量竞争阶段,品牌不断探索口味、经营、服务新玩法,依托地域特色打造差异化,行业逐渐告别粗放扩张,深耕精细化运营。
消费圈层特征清晰
《白皮书》指出,烤鱼最早起源于重庆巫溪一带,发扬于万州。相关资料显示,巫溪烤鱼最早可追溯至巫咸文化时期,大宁河上运盐的船工用“河中的鱼、岸边的柴、船上的盐、随船的石板、罐中的泡菜”发明了巫溪烤鱼。后传播到全国各地,由此成就了烤鱼文化。2019年,“巫溪烤鱼制作技艺”被列入重庆市非物质文化遗产代表性项目名录。
在风味研发上,当前烤鱼品类口味日趋多元,市面上已形成麻辣味、香辣味、蒜香味、酱香味、青花椒/藤椒味、酸汤味、水果味型等多种类型。其中,麻辣是烤鱼最为经典的味型之一,能最大限度体现烤鱼,尤其是川味烤鱼的精华。餐宝典统计数据显示,目前有95%的烤鱼门店中提供麻辣味烤鱼,属于“烤鱼头牌”。
从市场体量来看,烤鱼行业保持稳定增长态势。《白皮书》显示,2025年中国烤鱼市场规模为1190.3亿元,同比增长7.3%;预计到2030年,中国烤鱼市场规模将超过1500亿元。
《白皮书》认为,目前烤鱼行业已进入成熟期。区域热度分化明显。截至目前,全国范围内烤鱼企业数量最多的5个省份为贵州、广东、四川、山东、云南,5个省份烤鱼企业数量占全国总量的53.9%。城市渗透全面铺开。一线城市烤鱼门店占比达8.8%,新一线城市占25.6%,三、四线及以下城市数量占41.9%。价格带以大众为主。38.8%的烤鱼店客单价低于50元,45.5%的门店在50—80元,是当前的主流区间;13.5%的烤鱼门店整体客单价在80—100元。
消费端层面,烤鱼消费群体特征鲜明,贴合当下餐饮消费主流趋势。《白皮书》显示,从性别来看,烤鱼消费者中男性占比44.6%,女性占比55.4%;从年龄分布来看,29—39岁的群体占比41.4%,是烤鱼消费的主力军;29岁以下的群体占比27.1%。从消费者决策偏好来看,食客用餐考量维度明确,口味口感为首要评判标准,占比83.5%,其次是食材,占比76.2%;餐厅环境因素占比63.3%;43.5%的消费者比较在乎性价比。
从消费场景来看,烤鱼具备鲜明的餐饮时段属性与社交属性。《白皮书》显示,晚餐/宵夜占比68.4%,是最主要的消费场景;朋友聚餐也有较高占比,达55.3%;商务宴请占比较小,只占4.3%。
《白皮书》显示,如今,烤鱼行业已告别过去“开店即赚钱”的红利期,正式迈入存量竞争阶段。市场增速回落,增长动力减弱。与此同时,行业供给侧的竞争激烈程度并未降低,截至2025年底,全国门店数量超过7万家,但新开门店增速已显著放缓。这种“僧多粥少”的局面导致行业洗牌加速,市场竞争异常激烈。
产品同质化泛滥、创新乏力,已成为制约行业发展的痛点之一。目前市场上烤鱼口味大多局限于香辣、麻辣、蒜香等少数几种,配菜也趋于雷同,很难给消费者带来新鲜感。同时,工业化复合调味料的应用,导致菜品缺乏“锅气”和层次感。在激烈的同质化竞争中,许多企业陷入价格“内卷”。《白皮书》认为,单纯依靠价格战已难以为继,企业需要转向构建差异化的价值体系,以产品本身和独特的用餐体验作为竞争战略。
消费升级浪潮下,消费者就餐不再只满足饱腹刚需,更注重场景社交属性与情绪价值体验,而当前多数烤鱼品牌对消费者深层需求挖掘不足、布局滞后。许多网红烤鱼品牌在初始阶段依靠精准营销迅速崛起,但随后普遍会遭遇高预期与现实落差导致的口碑滑坡,热度难以沉淀。相比之下,能够洞察并满足细分场景情感需求的品牌则能获得高复购率。
此外,烤鱼行业的运营管理问题集中体现在加盟体系管控不力、服务质量参差不齐等多个层面。《白皮书》认为,在快速扩张的过程中,如何确保数百上千家加盟门店的服务质量与食品安全标准一致,是整个开展特许经营的企业面临的共性挑战。
《白皮书》显示,活鱼现烤是烤鱼行业当下最核心的价值主张。但行业的供应链建设严重滞后于品牌扩张的速度。目前,一些头部品牌正在通过自建养殖基地、战略合作等方式弥补这一短板,但对于绝大多数中小烤鱼企业而言,供应链能力仍是难以逾越的门槛。当品牌宣称活鱼现烤但实际供应链无法支撑时,容易被认为是“挂活鱼卖冻鱼”的套路,透支消费者信任。
区域特色破圈突围
烤鱼行业不断在口味研发、经营模式、消费体验、区域布局等多个维度持续创新,告别传统单一发展模式,行业逐步从流量竞争转向产品深耕,区域特色化发展趋势凸显。
《白皮书》显示,在口味的创新方面,烤鱼产品呈现出“经典”与“新奇”并行的态势。“经典”方面,一些烤鱼品牌深耕麻辣味,热度较高。目前,很多烤鱼品牌都将麻辣味作为主推味型,销量位居前列。在“新奇”方面,部分品牌正在大胆突破传统味型边界,建立清晰的差异化定位。如广西一家烤鱼品牌推出山黄皮烤鱼,以广西特有食材“野生山黄皮”为特色,通过对传统烤鱼品类进行本地化改良,凭借独特的“酸鲜果香”风味,深受本地消费者欢迎,已成为“广西风味”的代表美食之一。
过去,多数烤鱼品牌采用大单品模式,烤鱼为主角,配菜仅作为辅助。但近年来的行业实践表明,单一产品结构正在向“烤鱼+”复合模式演进,其背后逻辑是扩大消费场景、提升客单价、增强用户黏性。目前,很多烤鱼品牌已经将“烤鱼+川菜”作为其核心发展战略,在保留烤鱼核心地位的同时,新增川菜经典菜品,如回锅肉、鱼香肉丝、宫保鸡丁以及毛血旺等,不断丰富消费者的选择。实践表明,该模式能显著提升门店的抗风险能力,对冲大单品模式的风险。
围绕消费者情绪价值展开的体验升级,是很多餐饮品牌更具壁垒的产品力。这一点在一些烤鱼品牌身上已经得到了充分体现。如有烤鱼品牌在门店内提供“生日场景”式服务,打造差异化的体验。此外,还有部分品牌针对夜宵等场景进行深度开发,通过改变餐厅环境来营造沉浸式的夜间用餐氛围。
烤鱼的区域属性较强,不同区域的消费习惯差异催生了差异化的产品路径。如西南地区,作为烤鱼的发源地,市场呈现“大而散”的特征。该区域品牌主要瞄准麻辣口味,销量占比极高。在华东地区,烤鱼的味型更为多元化;在烤制方式上,也呈现出多样化的特征,多种技法并存,它们更注重融合。在华南地区,烤鱼品牌推出的山黄皮烤鱼具有代表性,这种区域性的产品创新也能在一定程度上抵抗全国性品牌扩张带来的挑战。
《中国食品报》(2026年05月13日05版)
( 责编:叶家茂)


 京公网安备 11010602104725号